文集
【扯经】和田玉名称国际化之后:山料珠宝化,籽料艺术品化
前段时间,和田玉进入国际珠宝标准体系的事,在藏友圈里讨论得很热闹。不少藏友问我,说这是不是意味着和田玉真走向世界了。这是好事,但在我看来,这只是和田玉走向世界的第一步,后面还有很长的路。
厘清概念:商贸定名≠矿物学标准认定
9月初,世界珠宝联合会(CIBJO)百年年会上形成两个结论。第一,翡翠在国际珠宝、宝石学里有了“翡翠”这个名字和标准,是完整突破。第二,和田玉在国际商贸名称上有了“和田玉”,但国际矿物学名称还是nephrite,也就是软玉,没有变。
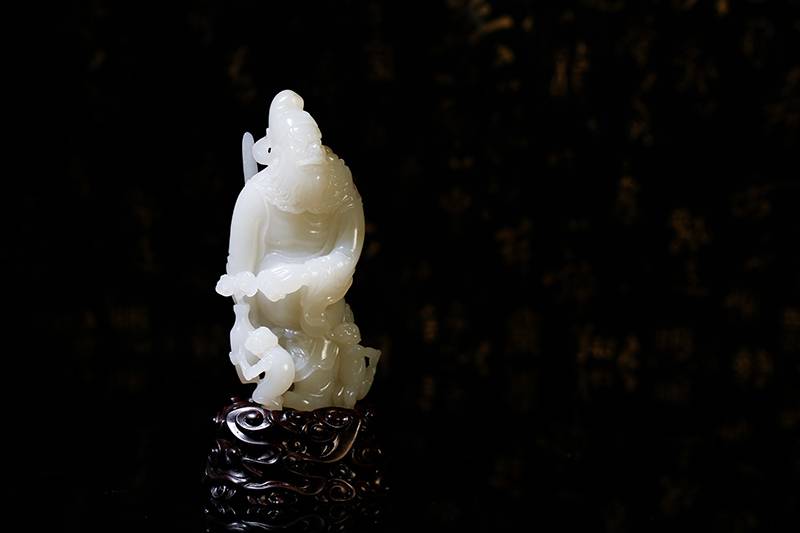
为什么?因为和田玉是产地名称。国际宝石学上,很少用产地来命名。钻石不叫南非钻石,红宝石不叫缅甸红宝石,碧玉也不叫俄罗斯碧玉。所以和田玉只能先有商贸名称。这是第一步,不是一步登天。
有人以为和田玉已经改了国际矿物学名字,其实不是。它是在商贸上叫和田玉,在矿物学上依然是软玉。这个区别很重要。翡翠也是先有商贸名称,再有了宝石学上的名字。和田玉可能比翡翠还难一点,但路已经开了。
网上总有人说,和田玉、翡翠就是中国人“自嗨”,老外不认,这话不符合现实。全球彩色宝石消费主力就是华人,香港是最大的交易集散地。评价玉石的国际影响力,不能只看欧美消费者买不买,得看真实的全球交易格局。
但也要说清楚,这套国际标准主要看颜色和纯净度,我们玩玉人讲究的油润、老熟,它没纳入。外来标准和本土玩玉体系,以后会长期并存。这个我们心里得有数。
溯源动因:资本与时代合力,标准才是入场门票
和田玉能够走进国际珠宝联合大会的视野,离不开国家层面对玉文化输出的支持,但落地推进的主力是国内珠宝行业资本。
国内头部珠宝品牌集体投入资源推动项目落地,行业龙头承担了绝大部分经费。企业愿意大力推动这件事,背后是清晰的商业逻辑。金镶玉传承类产品,为部分头部品牌贡献半数以上,最高可达六七成的利润。庞大的商业体量,驱动行业去争取国际层面的身份。
过去国内玩玉,评判好坏依靠从业者的经验、手感与感悟。而国际珠宝体系,一切以可复制、可检测的分级标准为基础。没有成体系的标准,玉石就难以登上国际珠宝的主舞台。正是国内近十年持续打磨翡翠、和田玉分级体系,才有了这次对外输出的基础。
对比来看,和田玉本身拥有更易于标准化的先天条件。颜色体系清晰,以白玉、碧玉、青玉为主,质地整体均匀度较高,可以对纯净度、杂质、水线、裂纹建立分级。翡翠色彩交织复杂,变化纷繁,标准化的难度远高于和田玉。
推进顺序先翡翠、后和田玉,本质是时间积累的结果。翡翠对外商业输出由来已久;系统向海外传播和田玉玉文化,也就近五年时间。早期行业资本主要聚焦翡翠,近一两年和田玉板块资本力量崛起,才推动它站上国际会议的舞台。
除此之外,二者禀赋差距明显:和田玉产地遍布多国,承载着中华万年玉文化;翡翠以缅甸为核心产地,传入我国仅约三百年,文化出海维度,和田玉拥有得天独厚的优势。
预判格局:标准化浪潮下,行业将走向二元分化
国际商贸定名带来标准化浪潮,未来和田玉行业会清晰分化为两大赛道,大众珠宝化与高端艺术收藏化,两条路径并行发展。
第一条路,是大众消费的珠宝化、首饰化。以后珠宝品牌卖和田玉,不会天天讲产地,而是讲标准。就像钻石一样,讲颜色、纯净度、白度。证书上写白玉、青白玉、青玉等,让普通消费者一看就懂。这对大众是好事,门槛低了。山料会越来越像珠宝,籽料会越来越像艺术品,这个分流会非常明显。
第二条路,是高端收藏的艺术化、古董化。优质的高端料子,依旧要看重产地、玉质、工艺、设计,逐步向艺术品、古董靠拢,主要通过拍卖流通,价高者得。这个赛道市场体量会收缩,但藏品更加精品。
玉雕行业也会迎来洗牌。机雕会淘汰大量普通手艺人,普通原料搭配平庸手工,成品效果甚至不如优质机雕。预计到2030年后,普通雕刻师淘汰速度会进一步加快;只有兼具设计感与高超技艺的作品,才能留存下来。
还有,硬通货不等于保值升值。珠串、素牌、手镯回流很多,占一半以上。藏玉一个月回流约1500件,闲置拍卖一天16件。为什么?因为珠串和素件最容易工业化生产,线切割、定型机一做就是一大批,市场上卖得最多,回流也最厉害。它们流通快,但没有工艺和艺术价值,越流通价格可能越低。
和田玉能不能真正走向世界?我的答案是:可以,但绝非改名就万事大吉。拿下国际商贸名称,只是拿到一张入场券。大众市场向着标准化、珠宝化演进;高端收藏坚守产地、工艺、艺术的内核。我们既要拥抱国际标准带来的机遇,也不能丢掉传承千年,对玉质与工艺的传统判断。
定名只是开端,属于和田玉的长路,才刚刚启程。