文集
【扯经】当下和田玉的基本面:籽料跌了,碧玉火了,山料腰斩了
跟一位做金融的藏友聊天,他问我和田玉的“基本面”怎么样。我慢慢琢磨才明白——所谓和田玉的基本面,就是当下这个市场从原料到成品、从大众消费到高端收藏的整体概况:什么在涨,什么在跌,谁在买,谁在卖,钱往哪个方向流动。
作为在行业深耕十几年的从业者,我认为当下和田玉市场有三条主线:籽料是整个和田玉的风向标,最能反映收藏端的真实温度;碧玉这几年被珠宝圈的资本和人流裹挟着往前冲,代表的是跨界和破圈的力量;山料则直观反映大众消费的冷暖,看山料最清楚。把这三条线理清了,和田玉的基本面就清楚了。
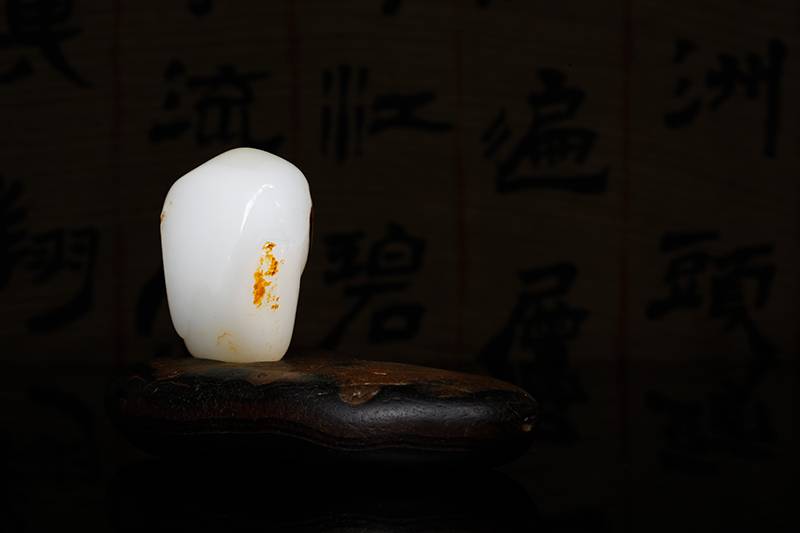
籽料:门槛越高越活跃,但价格在往下走
和田籽料是市场里最特殊的品类,价格走势独立,不受山料、碧玉影响,但如今正站在行业分水岭上。
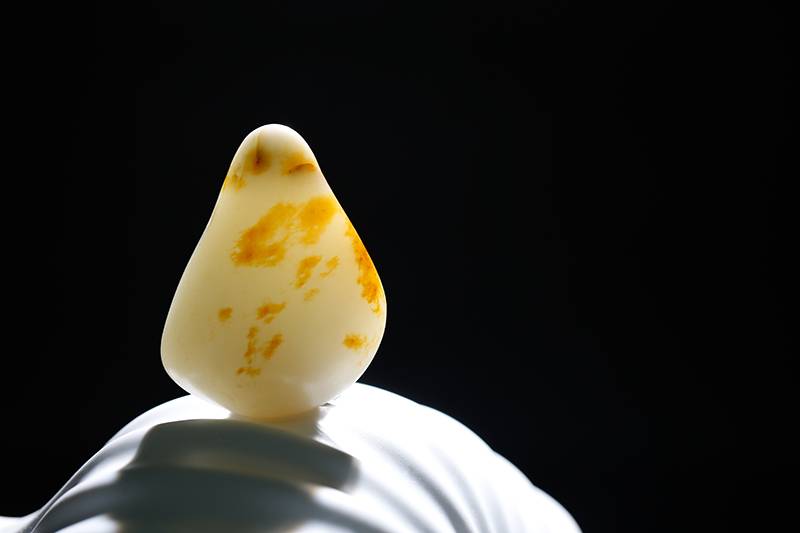
籽料最大难题是界定模糊。八成料子靠经验能辨,剩余两成极易争议——山流水滚磨后毛孔、玉质与真籽接近,厚重皮色下底质难断。叶尔羌河、莎车河道也产卵石状玉料,与玉龙喀什籽料外形相近,行业无统一标准。前两年莎车出了一批百十公斤的料子,毛孔粗、肉白带礓,算不算籽料?没人能给准话。
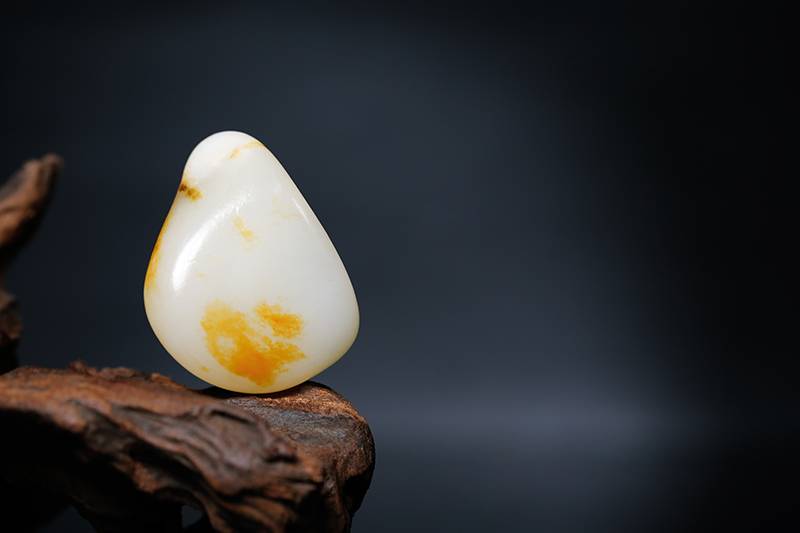
皮色鉴别更难。山流水上能见到黑皮、脏皮甚至淡黄皮,但重皮色只在玉龙喀什老料里有。天然沁色需要千万年矿物质沉淀,市面上人工染色层出不穷,即便鉴定证书也存在少量误判,让藏家不敢轻易重金入手。
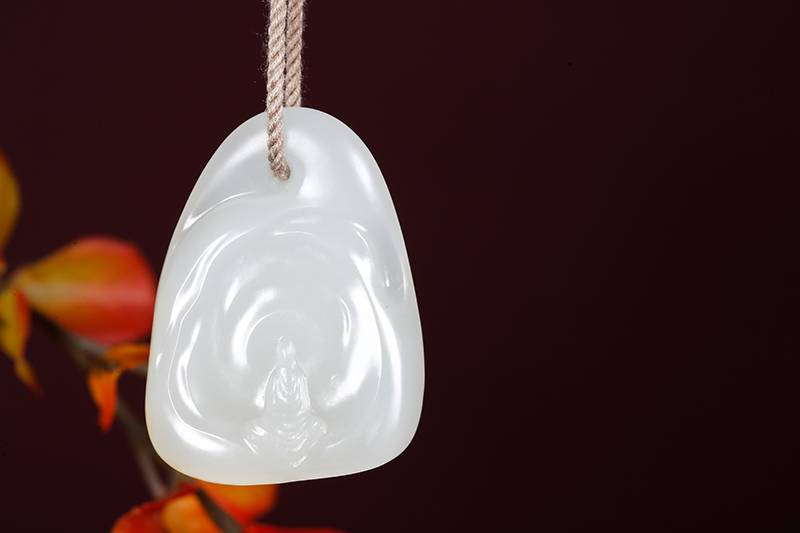
行情上,籽料整体持续下行,早年动辄克价数万的天价料,如今极少有成交。市场明显分层,低端成品早已跌无可跌,一顿家常饭钱就能入手一件普通挂件。高端精品缓慢见底,手握好料的资深藏家大多选择囤货惜售,不愿低价抛售。最难预判的是中端料子,大多积压在玉商、工作室手里,后市走向十分模糊。
碧玉:行业逆势风口,珠宝化破圈走强
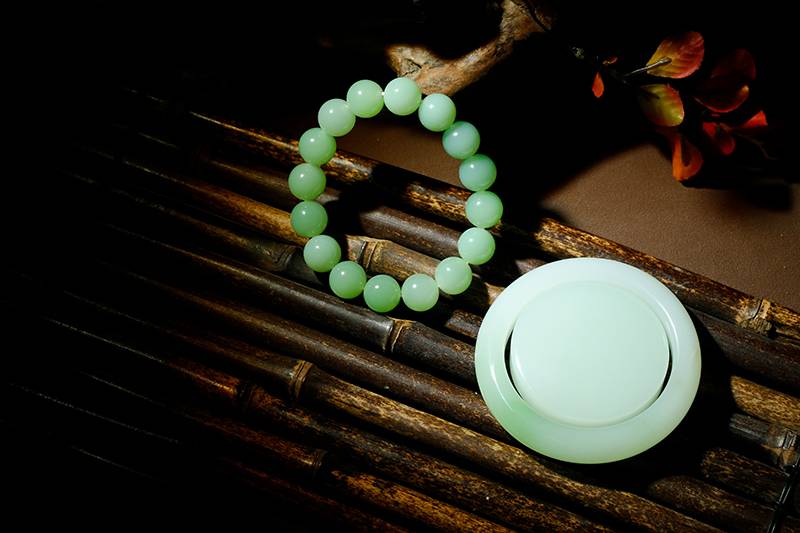
碧玉算是和田玉里的异类,行情和籽料完全相反,是当下唯一持续上行的品类。和田玉讲究白、油、细、糯,碧玉则是颜色亮丽、起荧、猫眼、冰透——受众早就不一样了,一只脚在传统玉雕收藏,另一只脚跨进了珠宝文玩。
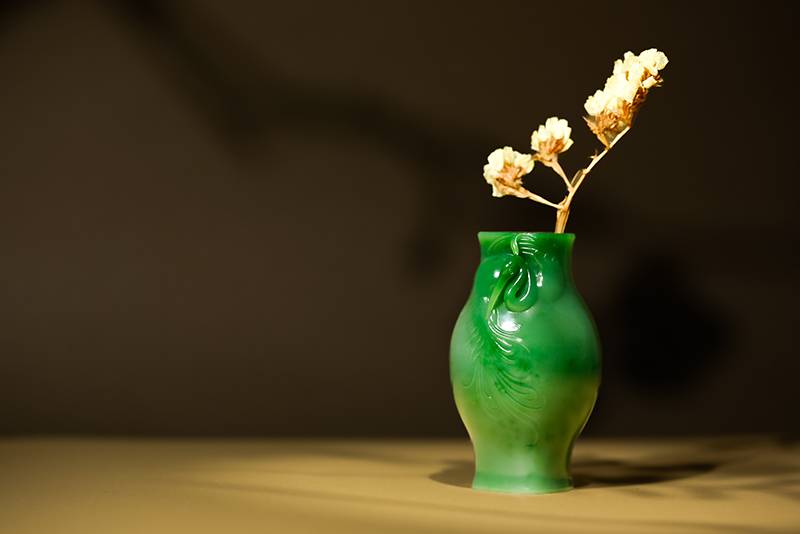
碧玉以前长期冷门,如今大批做翡翠、钻石、黄金的网红和商家入局,资金量远超传统玉商。它的主场已不在传统玉雕圈——揭阳一条街做和田玉,对面一条街做翡翠,但碧玉的真正阵地早已转向深圳和香港的珠宝展。近几年的天价成交反而出在碧玉上,手镯报价千万八百万的都有,一两百万的更是常见,热度确实高。
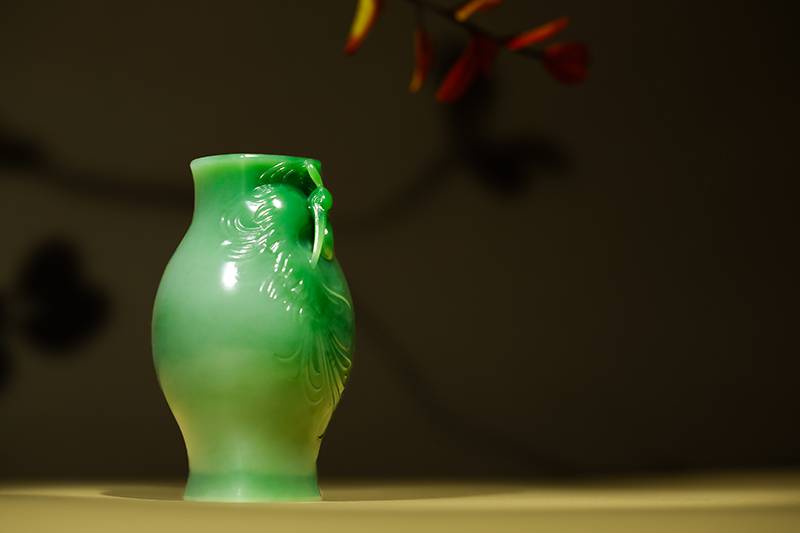
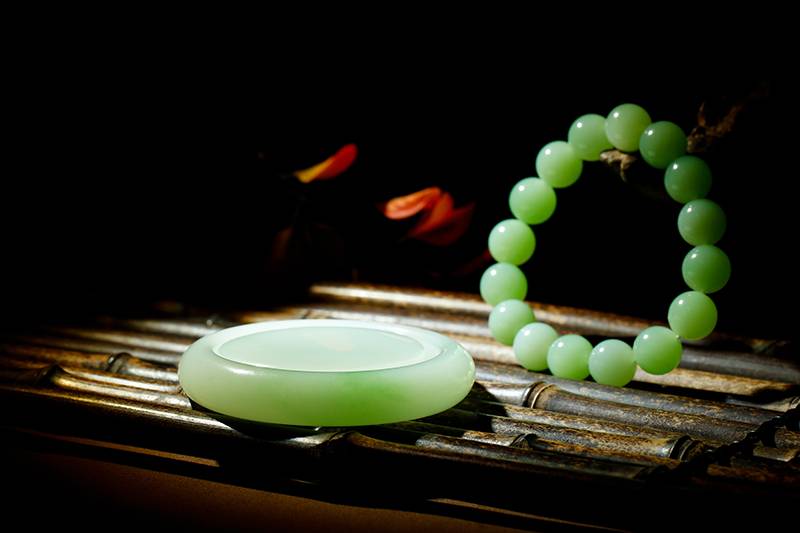
碧玉不分俄碧、巴碧、阿富汗碧玉,矿脉同源,行业只看玉质色泽。但现在市场工业化倾向太明显了,原料直接切片批量做珠子、蛋面、手镯,量产铺天盖地。工业化带来的问题是,切片把大块原料切碎了,以后想做器皿和摆件,连料都没有。这个势头能撑多久,我说不准。
我个人的收藏更偏爱器皿和摆件。整块大料雕琢的器物无法批量复刻,等未来原料都被切片消耗殆尽,精工重器的价值会远超量产珠串首饰。我看的是十年甚至十五年的长远周期。
山料与有色玉种:大众消费蓬勃,高端腰斩
新疆山料、青海料、俄料,行情相互牵制,一方供给有波动,另外两边的价格立马跟着动。这三类占据大众消费市场的绝对主力,市面上绝大多数平价玉器都出自它们。
低端山料这几年反而涨了不少。2018年我在且末买料,一公斤千把块,如今同品质翻了七八倍。原因也简单——直播电商带火了平价市场,平安扣、手串、金镶玉需求量暴涨,加上女性消费崛起,钻石在垮、翡翠滞销,和田玉大众消费反倒往上走。
但到去年后半年,涨势停住了,现在已经开始往下走。高端山料行情反向走低,野牛沟、95于田、俄巴沙的顶级原料,早年一公斤能卖到上百万,如今近乎腰斩。原料损耗六成是常态,成本根本压不下来,很多工坊已经停止开新料,存量成品只能降价流通。
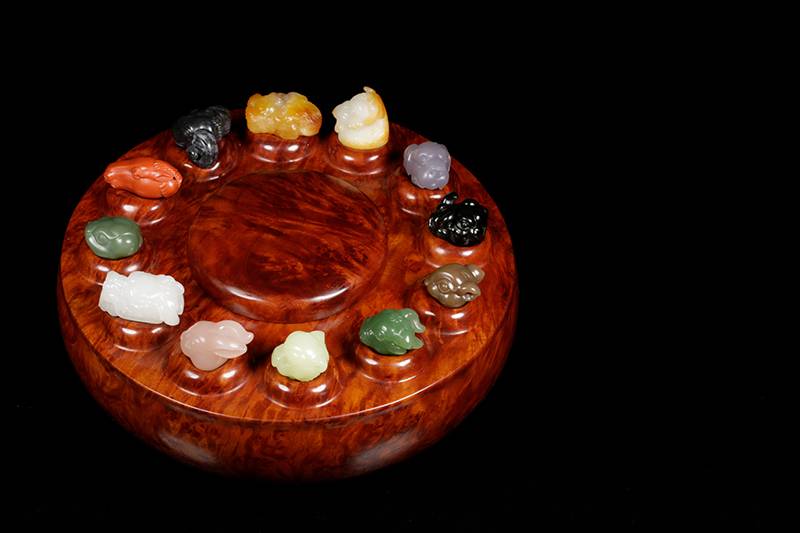
有色料倒是逆势走高,藕粉、烟紫、翠青受众大增。审美多元了,年轻人不再只认白玉碧玉,颜色特别的小众料子成了入门首选,其中翠青涨得最凶。
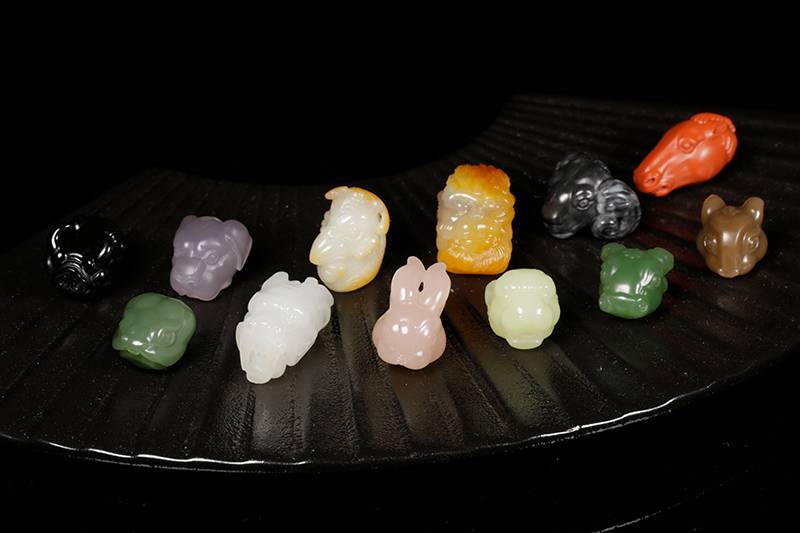
回头看这三类料子:籽料跌的是前几年炒出来的虚火,不是玉本身的价值;碧玉热归热,但珠宝化量产这条路,到底能不能沉淀出真正的收藏价值,我始终打个问号;山料大众消费倒是稳,这个基本盘一时半会儿崩不了。
既然看好料子价格已在低位,真想收藏的可以慢慢挑,但指望短期倒手赚钱的,趁早打消念头。和田玉是慢功夫,经不起波段折腾。真要往收藏上走,还得看器皿和牌子,小挂件戴戴可以,别指望能传家。
说到底,当下的玉市就是冰火两重天,一边靠大众情绪撑着,一边跟着经济周期走。新老玩家都一样,看清楚了再下手,别跟风,别追高,才能走得远。