文集
【扯经】珠子有珠子的市场,雕件有雕件的生命
前段时间与袁新根、洪新华、张焕庆几位海派老师傅聊天,我问了一个问题:为什么工艺美术馆里,很少见到你们的和田玉作品?他们告诉我——我们那会儿做的全是翡翠。
计划经济时代,上海玉雕厂百分之九十做翡翠,和田玉只占百分之十。扬州倒过来,百分之九十做和田玉,白玉五行塔、宝塔炉、大千佛国图这些国宝级藏品都出自扬州玉雕厂。北京玉雕厂的宋世义、李博生,早年大量做的是红珊瑚和玛瑙。分到什么就做什么,跟手艺高低没关系,全是原材料划拨决定的。
九十年代中后期,港台老板来深圳开厂,月薪八千,厂里抽走三千,师傅到手五千,那会儿叫“打工皇帝”。外派师傅起初什么都雕,但翡翠颜色漂亮,做手镯、珠子、蛋面就能卖出大价钱,慢慢走向珠宝化。和田玉留在山水、器皿、人物这条老路上,这么一算,不过三十年。
这件事让我一直在想——行业格局不是谁设计的,是材料、市场、机遇一起推出来的。那和田玉的未来,也得从这几条线去推。
当下:珠宝化浪潮与行业阵痛
手镯、珠子、镶嵌件这两年卖得最好。各路网红纷纷入局带货,董宇辉、罗永浩、东方甄选,都在卖。市场正走向珠宝化、大众化,看起来很热闹。但热闹背后,整个和田玉行业正处在困境之中。
一个很现实的现象——大量原料优先切珠子手镯,而非耗时耗力的器皿摆件。珠子周转快,对瑕疵容忍度高,注胶、洗色也能混过去。整个行业都在打珠子,不是想这么做,是被市场裹挟着走。不少偏爱传统工艺的从业者,也不得不做珠子维持生存。
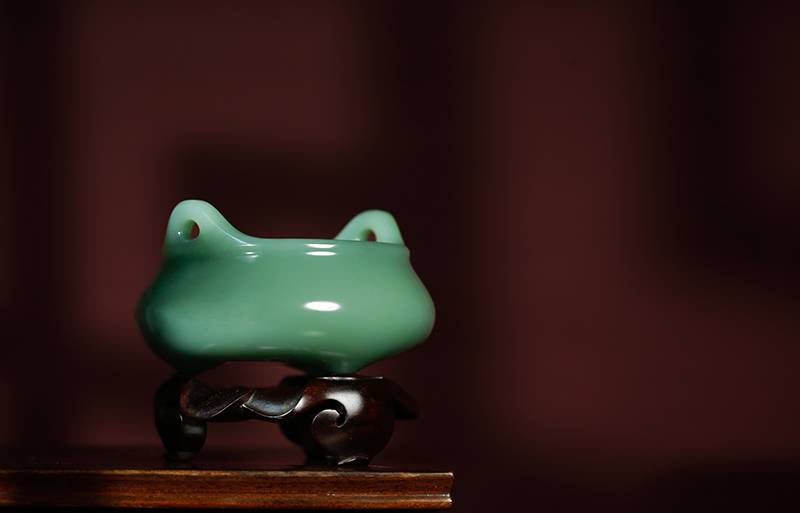
大盘整体下行,碧玉却走出独立行情。同规格白玉手串,普通机通货成本一两百,高端山料三万,优质籽料五六万,巨大价差给市场留下了炒作空间。碧玉完成珠宝化转型,受众广、鉴定门槛低,吸引了大批翡翠和彩宝圈的人。但从今年五月开始,碧玉原料已经停止上涨,不宜再追高。
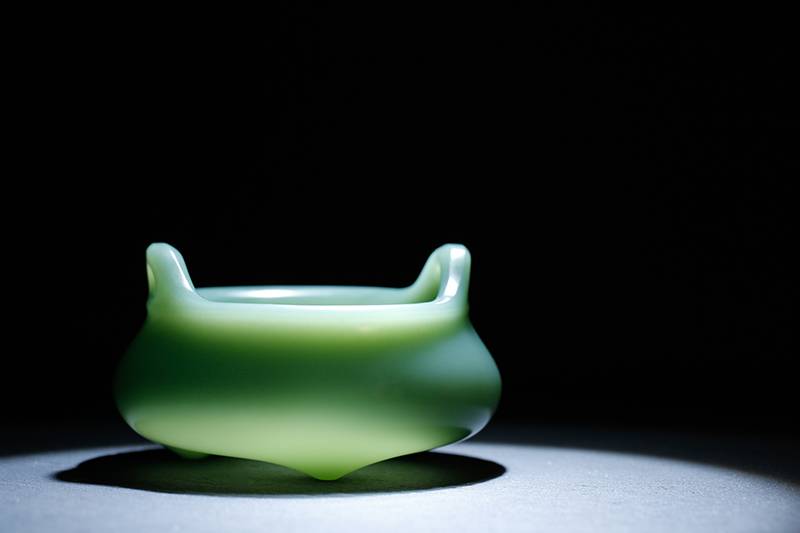
回顾我亲身经历的价格周期,2008年北京奥运会奖牌带火和田玉,行业迎来第一轮扩张。2011—2015年是“克千”时代,市场火热,原料画稿未完工就被预定。2016年市场短暂回调,大批从业者离场。2017到2020进入“克万”时代,高端籽料价格暴涨。
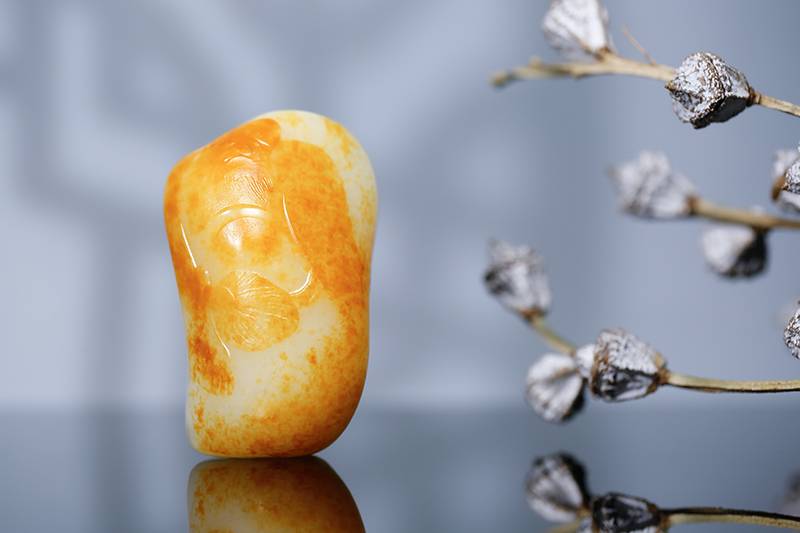
2023年短暂回暖之后市场迅速转冷,藏家开始亏钱抛售。2024到2026年价格持续回落,当下整体价格水平,已经回落至十几年前的区间。我无法断言市场何时见底。
未来:创作模式之变与市场分化
过去很长一段时间,行业主流是“前店后厂”模式。现在这种模式正在逐步淘汰。不只是资金压力大——一块大料几十上百万,做一件器皿两三年,出来还不一定卖得掉。更深层的问题是风险高度集中、信息不透明、年轻从业者断档。老师傅扛不动了,年轻人接不上来,这个模式就走到头了。
从2025年下半年开始,一种新合作模式慢慢成为主流。我们藏玉出资采购原料,玉雕师傅出手艺创作,成品售出后利润对半分,不再单独核算料费和工费。风险共担,大件作品才做得下去。我现在跟很多玉雕师都是这样合作。
这有点像欧洲画廊的模式——有人出资本,有人出技术,有人做市场。它解决了三个核心问题:资金压力由平台承担,创作者专注手艺;风险共担,亏了一起扛;信息更透明,不再层层加价。没有这种模式,耗料耗工的大件玉雕可能慢慢消失。
未来市场会继续分化。通货大众珠宝继续走量,价格还会往下;真正稀缺原料、用心创作的精品,会保有自身价值,甚至越来越稀缺。中间层——既不够便宜也不够精的普通雕件——会越来越难卖。这不是猜测,是当下已经在发生的事。
短期来看,行业正从简单模式迈入hard模式。资金压力、人才断档、价格下行,这些阵痛还会持续一段时间。
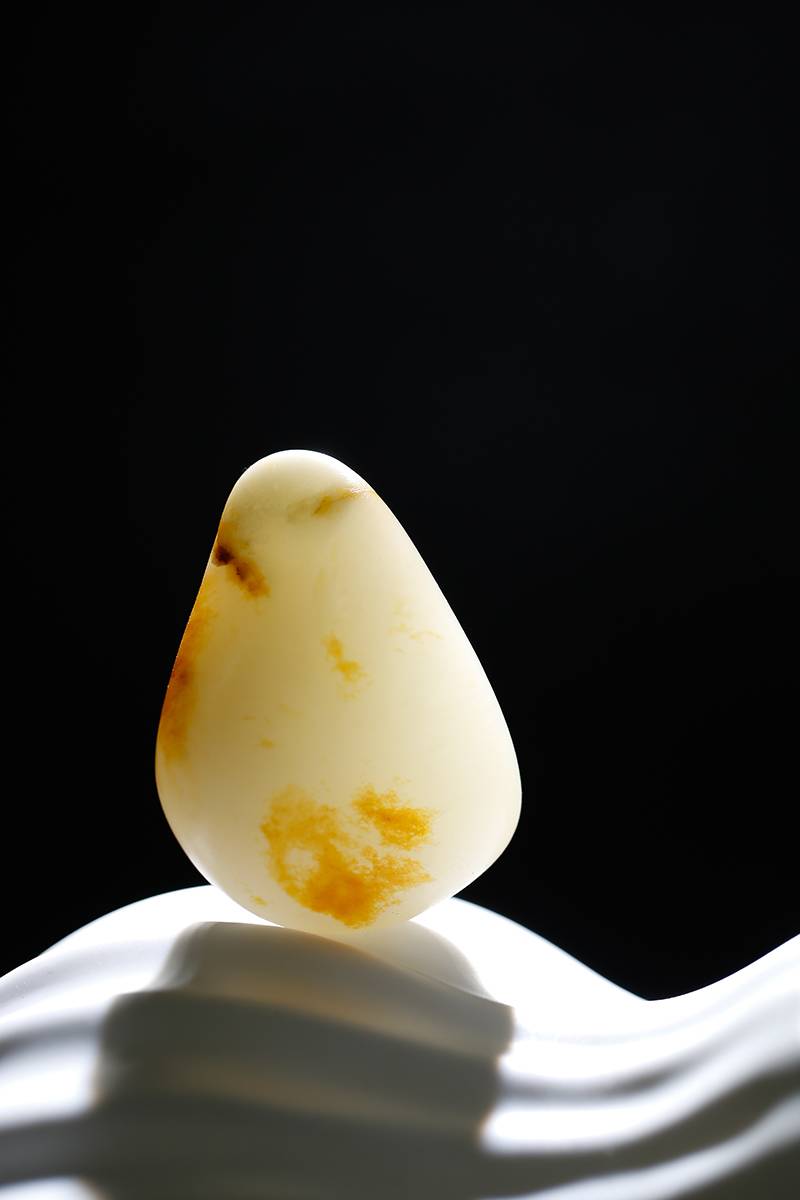
但拉长周期看,和田玉承载万年玉文化,是文化输出的重要载体。工艺美术已被纳入国家历史经典产业专项政策,品牌出海有了具体路径;国家社科基金专项课题《玉经》、叶舒宪《玉成中国一万年》等专著系统梳理中华玉文化,完成了当代化阐释;籽料开采纳入国家招拍挂,管理走向规范化。这些动作摆在那里,只要中国向好,和田玉的基本盘就在,长期基本面是向好的。
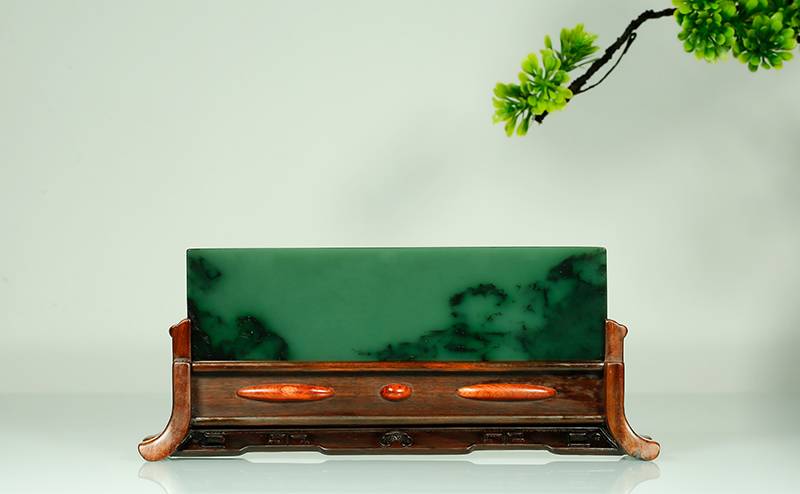
珠子有珠子的市场,雕件有雕件的生命。三十年走过来,和田玉从工厂走到市场,现在走进了一个分化的时代。这不是坏事——有人做大众消费得起的,有人做值得被记住的。我能做的,就是继续出料,继续跟愿意花两三年去雕一件作品的师傅们合作,把那些耗料耗工的大件托住。这大概就是我对和田玉未来最实在的回答。